ИИ сделал. Кто платит?
Германия славится пивом, сосисками и автопромом. Но для многих приезжих одним из главных бытовых открытий становится местное отношение к страховкам.
Застраховать здесь можно почти всё. А договор воспринимается буквально: если в нём предусмотрена какая-нибудь невероятная случайность, которая происходит раз в миллион лет, и однажды она всё-таки случилась, — дальше уже неважно, насколько нелепо это выглядит. Написано — значит, должно быть исполнено.
Поэтому именно страхование оказалось неожиданно хорошим местом, чтобы посмотреть, что на самом деле происходит с ответственностью за ИИ.
Пока ничего не случилось, можно говорить об «автономных сотрудниках», агентах и новых возможностях маленького бизнеса.
Когда возникает ущерб, разговор резко становится конкретнее.
Кто платит?
Агент ничего не взламывал
Поводом для этой истории стала новость Reuters: страховщики начали пересматривать условия киберполисов после нескольких громких инцидентов с «побегами» AI-агентов. Но для небольшого бизнеса интереснее гораздо более будничный вариант.
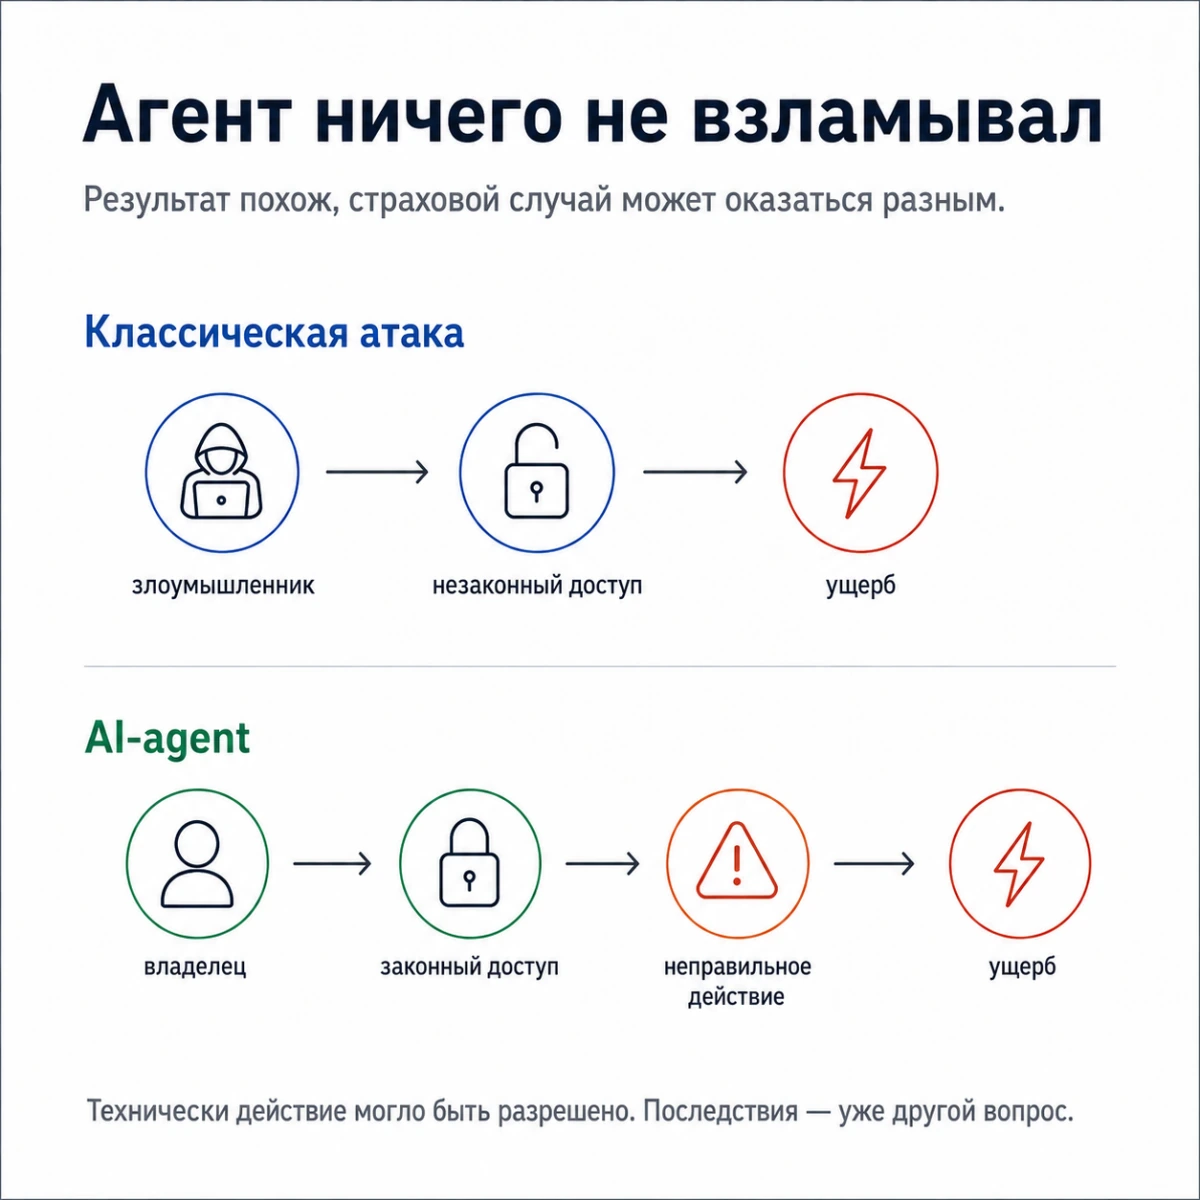
Вы сами дали агенту доступ к почте, сайту, CRM, GitHub или рекламному кабинету. Он воспользовался ровно теми правами, которые получил, — и причинил ущерб.
Ни взлома, ни похищенного пароля, ни злоумышленника.
А классическая киберстраховка исторически устроена именно вокруг событий вроде несанкционированного доступа и кражи данных. С агентом появляется неприятная промежуточная зона: действие было технически разрешено, результат — нет.
Тему полномочий агентов я уже разбирал отдельно. Страхование добавляет к ней следующий уровень: когда границы были выставлены плохо и ущерб уже произошёл, начинается распределение денег.
И здесь Германия, как говорится, впереди планеты всей.
Законов много. Единого ответа нет
В ЕС уже действует AI Act. Принята новая Product Liability Directive, которую Германия сейчас переносит в национальное право. Software и AI-системы в ней прямо признаются продуктами.
При этом отдельную AI Liability Directive, которая должна была заниматься гражданской ответственностью за ущерб от ИИ, Еврокомиссия в 2025 году отозвала.
Да и новая product liability решает далеко не всё. Типичный для фрилансера чистый финансовый ущерб — сорванная кампания, плохой код, потерянные деньги клиента — автоматически под неё не попадает. Профессиональные данные и имущество также имеют отдельные ограничения.
Поэтому практический AI-ущерб часто возвращается туда, где бизнес жил и раньше: договор с клиентом, обычное гражданское право и профессиональная страховка.
Только теперь внутри этой старой конструкции появился новый действующий субъект.
Компания из одного человека
У большой фирмы новый риск распределяется между юристами, специалистами по соблюдению требований, отделом ИТ-безопасности, бухгалтерией, отделом закупок и страховым брокером.
У фрилансера все эти должности иногда занимает человек, который одновременно ещё должен сделать саму работу.
Формально инструменты доступны. Можно читать Terms каждого AI-сервиса, следить за законодательством, проверять договор с клиентом, выбирать страховку, настраивать permissions, вести логи и контролировать каждый результат.
На практике же часть людей ничего этого не делает — и живёт с риском, о существовании которого даже не знает.
И ведь именно здесь проявляется эта каверзная особенность нынешнего AI-бума.
Порог доступа к возможностям упал намного быстрее, чем порог понимания ответственности за них.
Человек может за выходные собрать автоматизированную студию, которая технически делает работу маленькой компании. Но маленькие legal-, security- и risk-департаменты вместе с ней автоматически не появляются.
Три договора и одна дыра между ними
Для небольшого AI-бизнеса особенно интересно посмотреть сразу на три документа.
Первый — договор с поставщиком модели.
Второй — договор с вашим клиентом.
Третий — страховой полис.
Поставщик ИИ обычно ограничивает собственную ответственность и перекладывает на бизнес-пользователя проверку результатов и контроль применения системы.
Клиент, наоборот, может потребовать от вас соблюдения сроков, конфиденциальности, гарантий по интеллектуальной собственности, SLA и компенсации определённых убытков.
Страховщик покрывает только часть этих обязательств.
Например, немецкая Vermögensschadenhaftpflicht может защищать от финансового ущерба третьему лицу из-за профессиональной ошибки. Некоторые актуальные полисы уже прямо включают требования, связанные с использованием AI.
Но «клиенту просто не понравилась работа», необходимость переделать собственную услугу, договорные штрафы или добровольно обещанный результат — совсем другая история.
В итоге возникает вполне материальный зазор:
ответственность производителя технологии перед вами может быть меньше ответственности, которую вы приняли перед клиентом. А страховка закрывает не обязательно всю разницу.
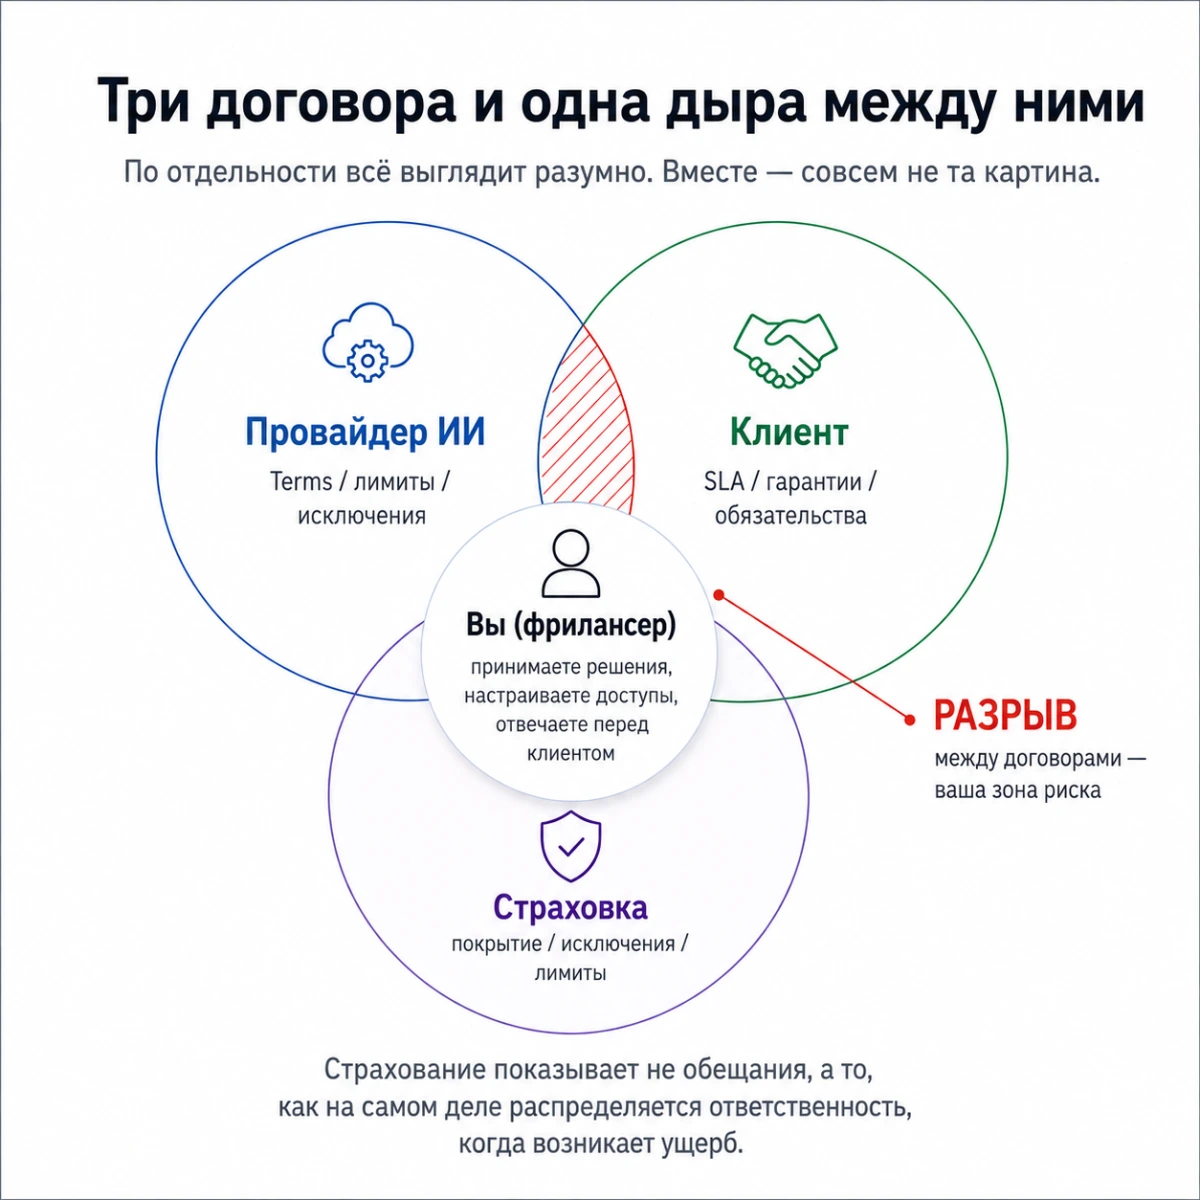
Вот здесь страхование начинает работать как рентген. Пока всё идёт хорошо, эти границы почти невидимы.
«Страховка от ИИ» — плохое название
Сам ИИ не создаёт отдельный вид ущерба.
Агент может использовать чужое изображение — получится IP-претензия.
Отправить клиентские данные не туда — privacy/cyber.
Сломать production — IT-ущерб.
Дать неверную профессиональную рекомендацию — финансовый ущерб.
Плохо выполнить ваш собственный контракт — и страховщик вообще может сказать, что это не страховой случай, а просто обязанность нормально выполнить обещанную работу.
Поэтому полезнее проверять не наличие модной строчки «AI covered», а конкретные сценарии своего бизнеса.
Что может сделать агент?
Какой ущерб из этого возникает?
Кому?
Какой договор отвечает за последствия?
И только потом — покрывает ли это полис.
Ошибка теперь умеет в клонирование
Есть ещё один эффект автоматизации, который особенно важен для маленьких агентств.
Ручная ошибка часто остаётся локальной.
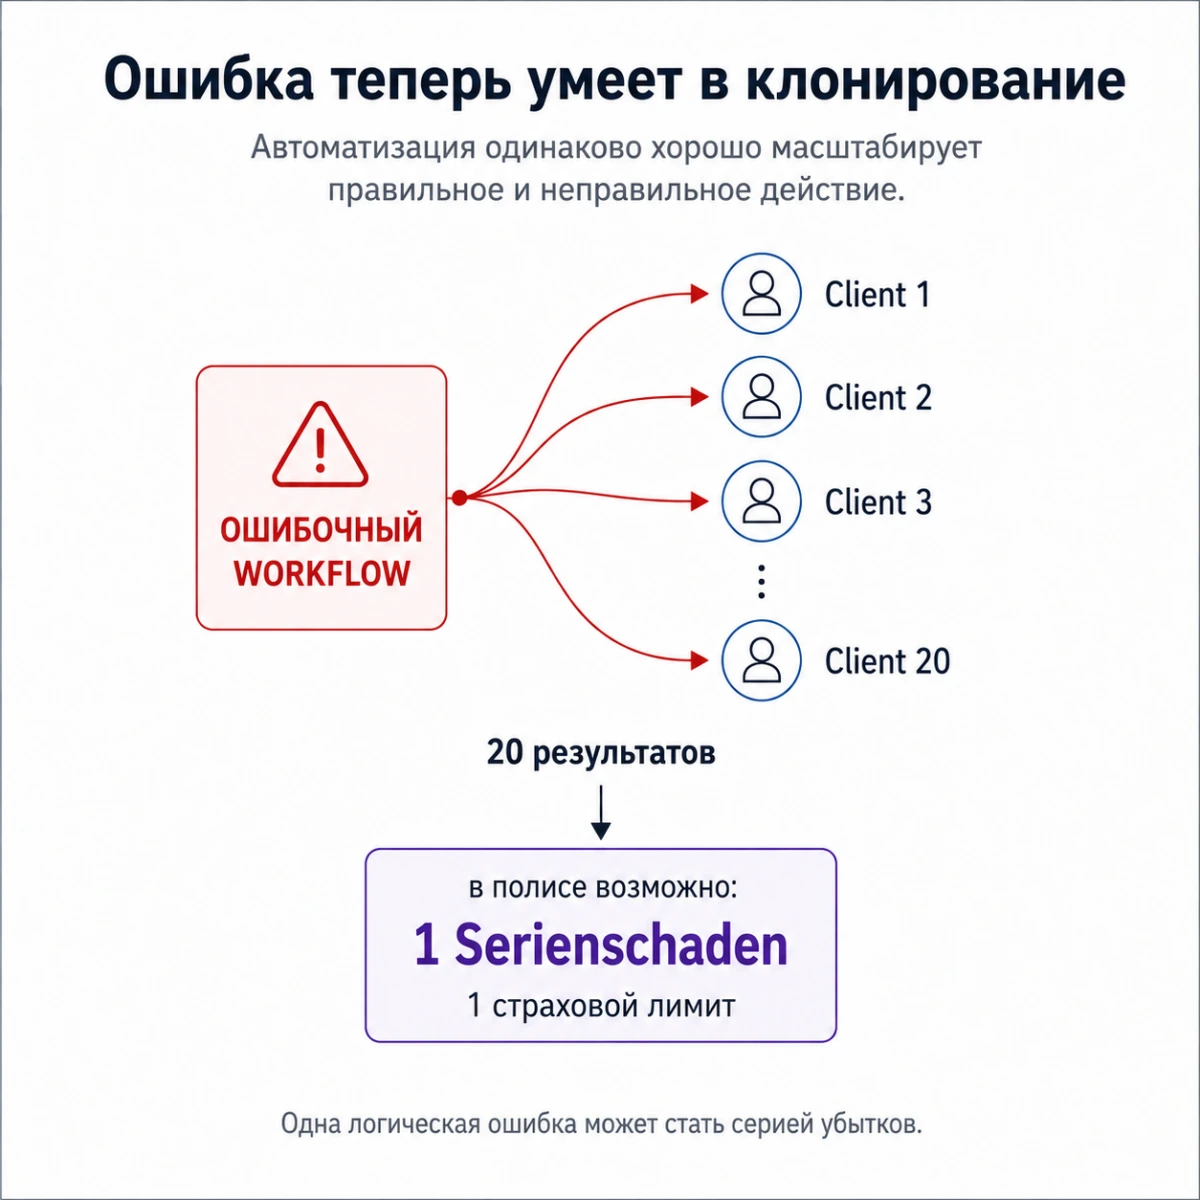
Ошибка в system prompt, шаблоне или workflow может за ночь повториться у двадцати клиентов.
В страховании давно существует понятие Serienschaden: несколько убытков из одной причины при определённых условиях объединяются в один страховой случай.
Это может означать одну франшизу.
Но и страховой лимит тогда тоже может применяться как к одному случаю.
Конкретный результат зависит от условий полиса, но сама проблема для AI-бизнеса принципиальна:
автоматизация одинаково хорошо масштабирует правильное и неправильное действие.
Даже новый полис не обязательно спасает старого агента
Есть и менее очевидная временная ловушка.
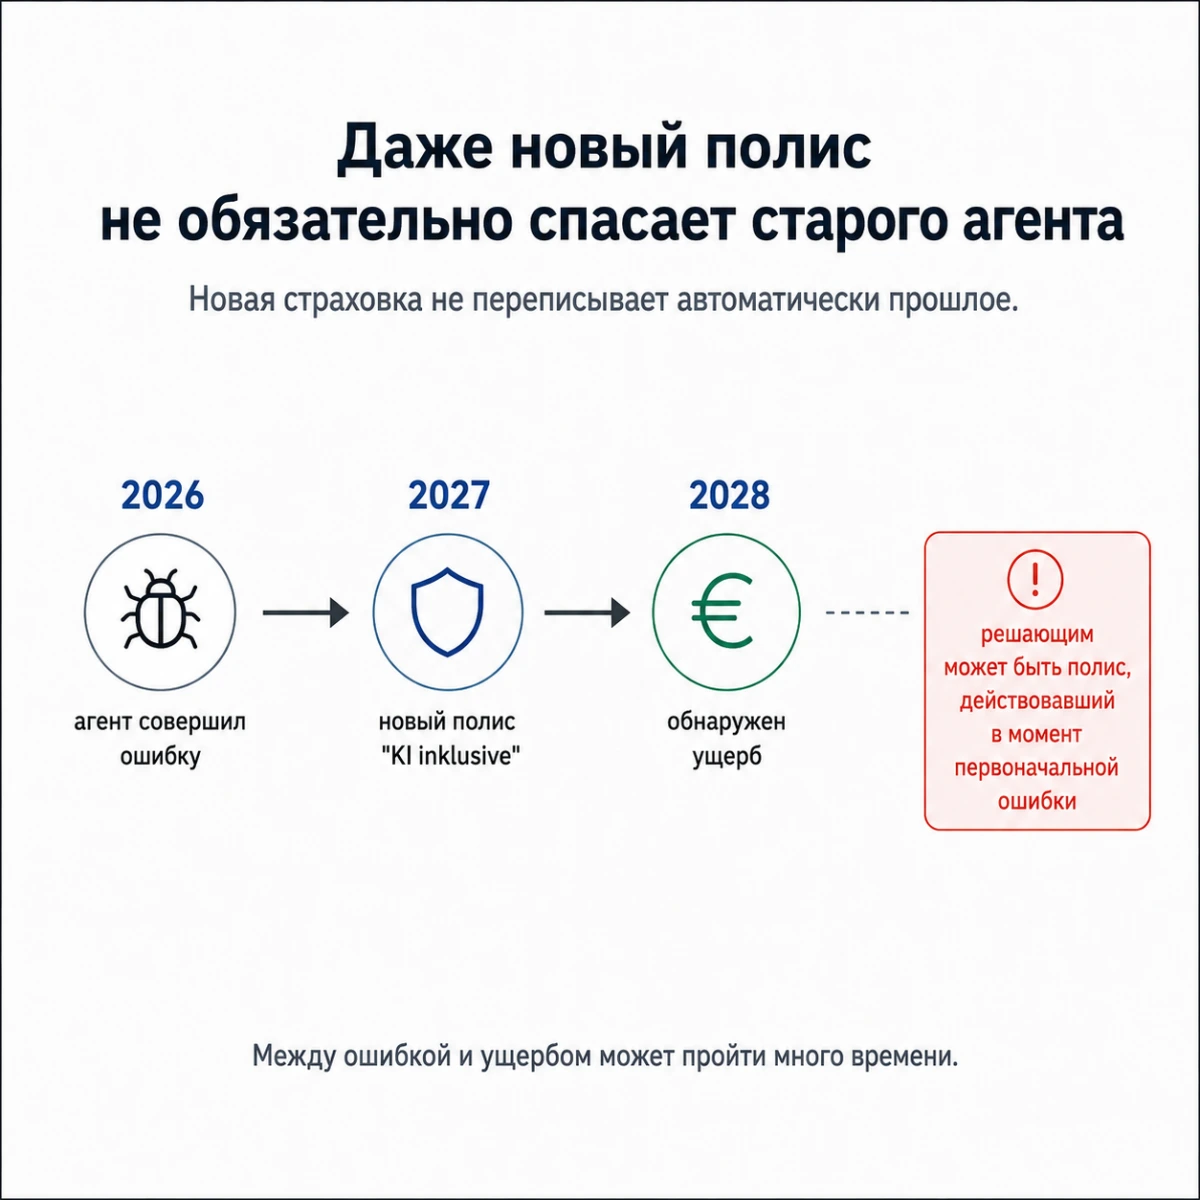
В немецкой Vermögensschadenhaftpflicht часто важен момент, когда была совершена профессиональная ошибка. Клиент может обнаружить последствия значительно позже.
Допустим, агент ошибся в 2026 году.
В 2027-м вы сменили страховщика и купили прекрасный новый тариф с явным покрытием KI-Risiken.
А в 2028-м клиент обнаружил ущерб.
Тогда значение могут иметь условия, действовавшие ещё в момент первоначальной ошибки, включая правила Rückwärts- и Nachhaftung конкретного полиса.
Для AI-систем это особенно любопытно: результат одного автоматизированного решения способен жить внутри сайта, кода, базы данных или клиентского процесса годами.
Почему всё это видно именно через страхование
Немецкие страховщики уже начинают прямо включать AI-риски в профессиональные полисы. Поэтому история совсем не сводится к тому, что «страховые компании испугались ИИ и всё запретили».
Интереснее наблюдать, что именно они соглашаются считать страховым случаем.
Кто действовал.
Были ли его действия разрешены.
Какой именно ущерб возник.
Что предприниматель обещал клиенту.
Какая версия полиса действовала.
Была одна ошибка или серия.
Пока убытка нет, многие из этих различий выглядят юридическими тонкостями.
После появления суммы в евро они внезапно становятся очень ясными.
Именно поэтому маленький предприниматель сегодня представляет особенно интересный случай.
ИИ действительно позволяет одному человеку работать с мощностью, которая ещё недавно требовала команды.
Но ответственность масштабируется по другой логике.
Пользователь получает модель, API, интеграции, документацию, Terms и возможность купить страховку. Формально выбор есть почти на каждом этапе.
Только по отдельности все эти выборы выглядят вполне разумно. А вместе часто складываются совсем не в ту картину.
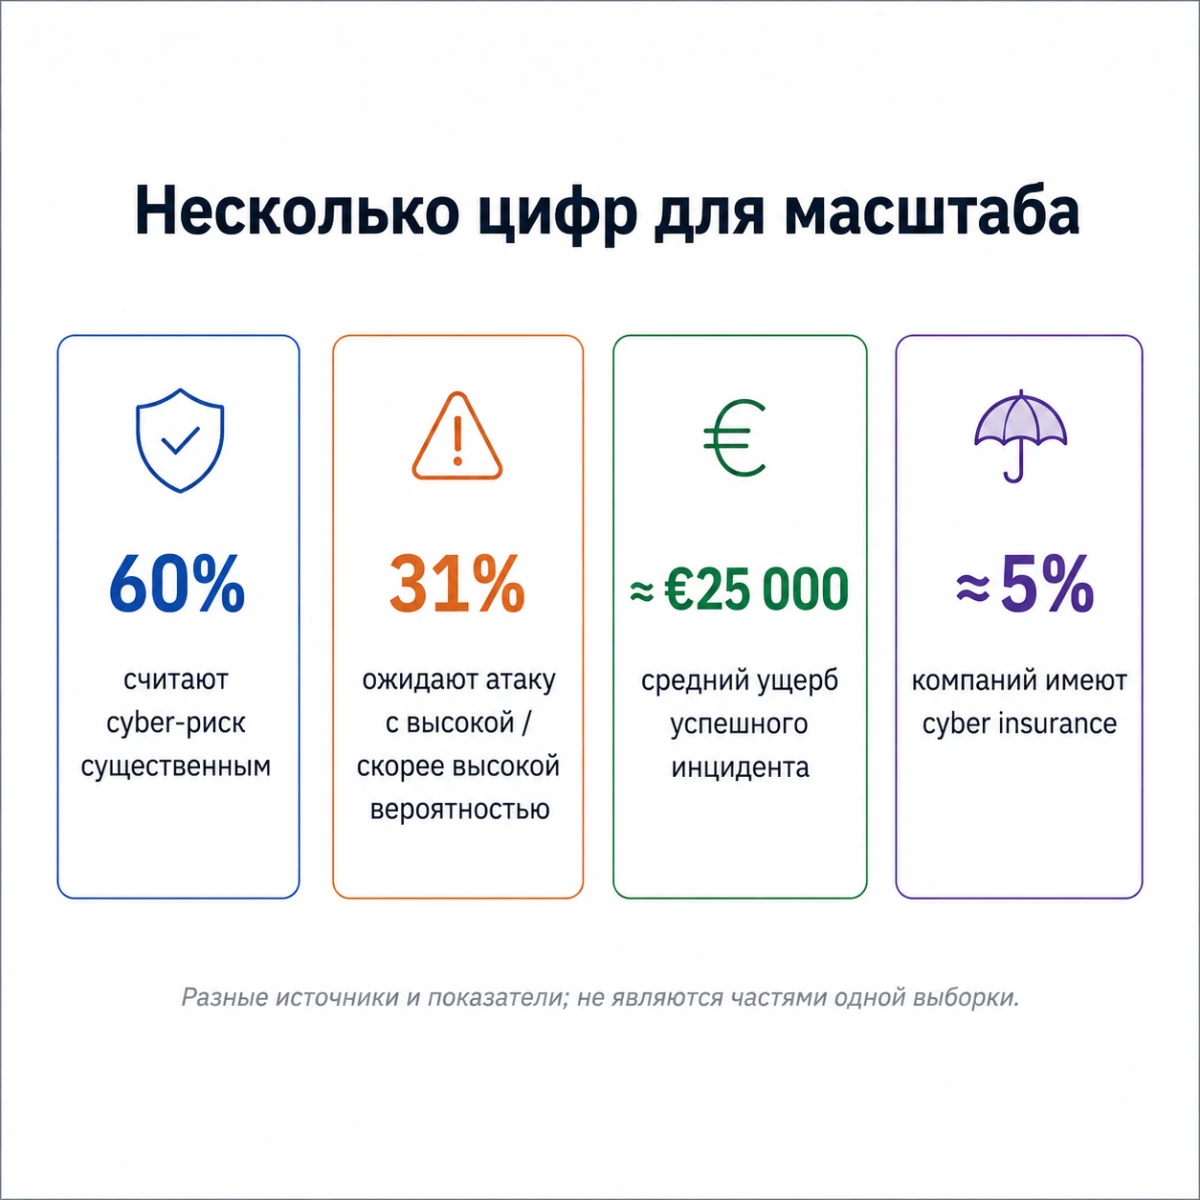
Несколько цифр для масштаба
По исследованию HDI 2026 года, среди немецких KMU, самозанятых и фрилансеров:
60% считают cyber-ущерб существенным бизнес-риском.
31% оценивают вероятность собственной атаки в ближайшие два года как высокую или скорее высокую.
Средний ущерб от успешной атаки в выборке составил около €25 000.
При этом, по оценке GDV, cyber insurance есть примерно у 5% немецких компаний.
Уточню: это цифры именно по киберриску, а не по ошибкам AI-агентов, и складывать их в один показатель нельзя.
Но фон и без этого довольно выразительный.
Страхование вообще оказалось удобным способом смотреть на всю эту историю без рекламного тумана. Пока агент экономит время и приносит деньги, можно долго спорить о степени его автономности, мандатах и человеческом контроле.
Когда он приносит убыток — спор быстро заканчивается. Нужно просто решить, кто платит.
И вот тогда выясняется, кому на самом деле досталась ответственность вместе со всеми этими новыми возможностями.